Der Ansatz der EU zur Unternehmensbesteuerung in einem sich wandelnden internationalen Umfeld
2026-10-06
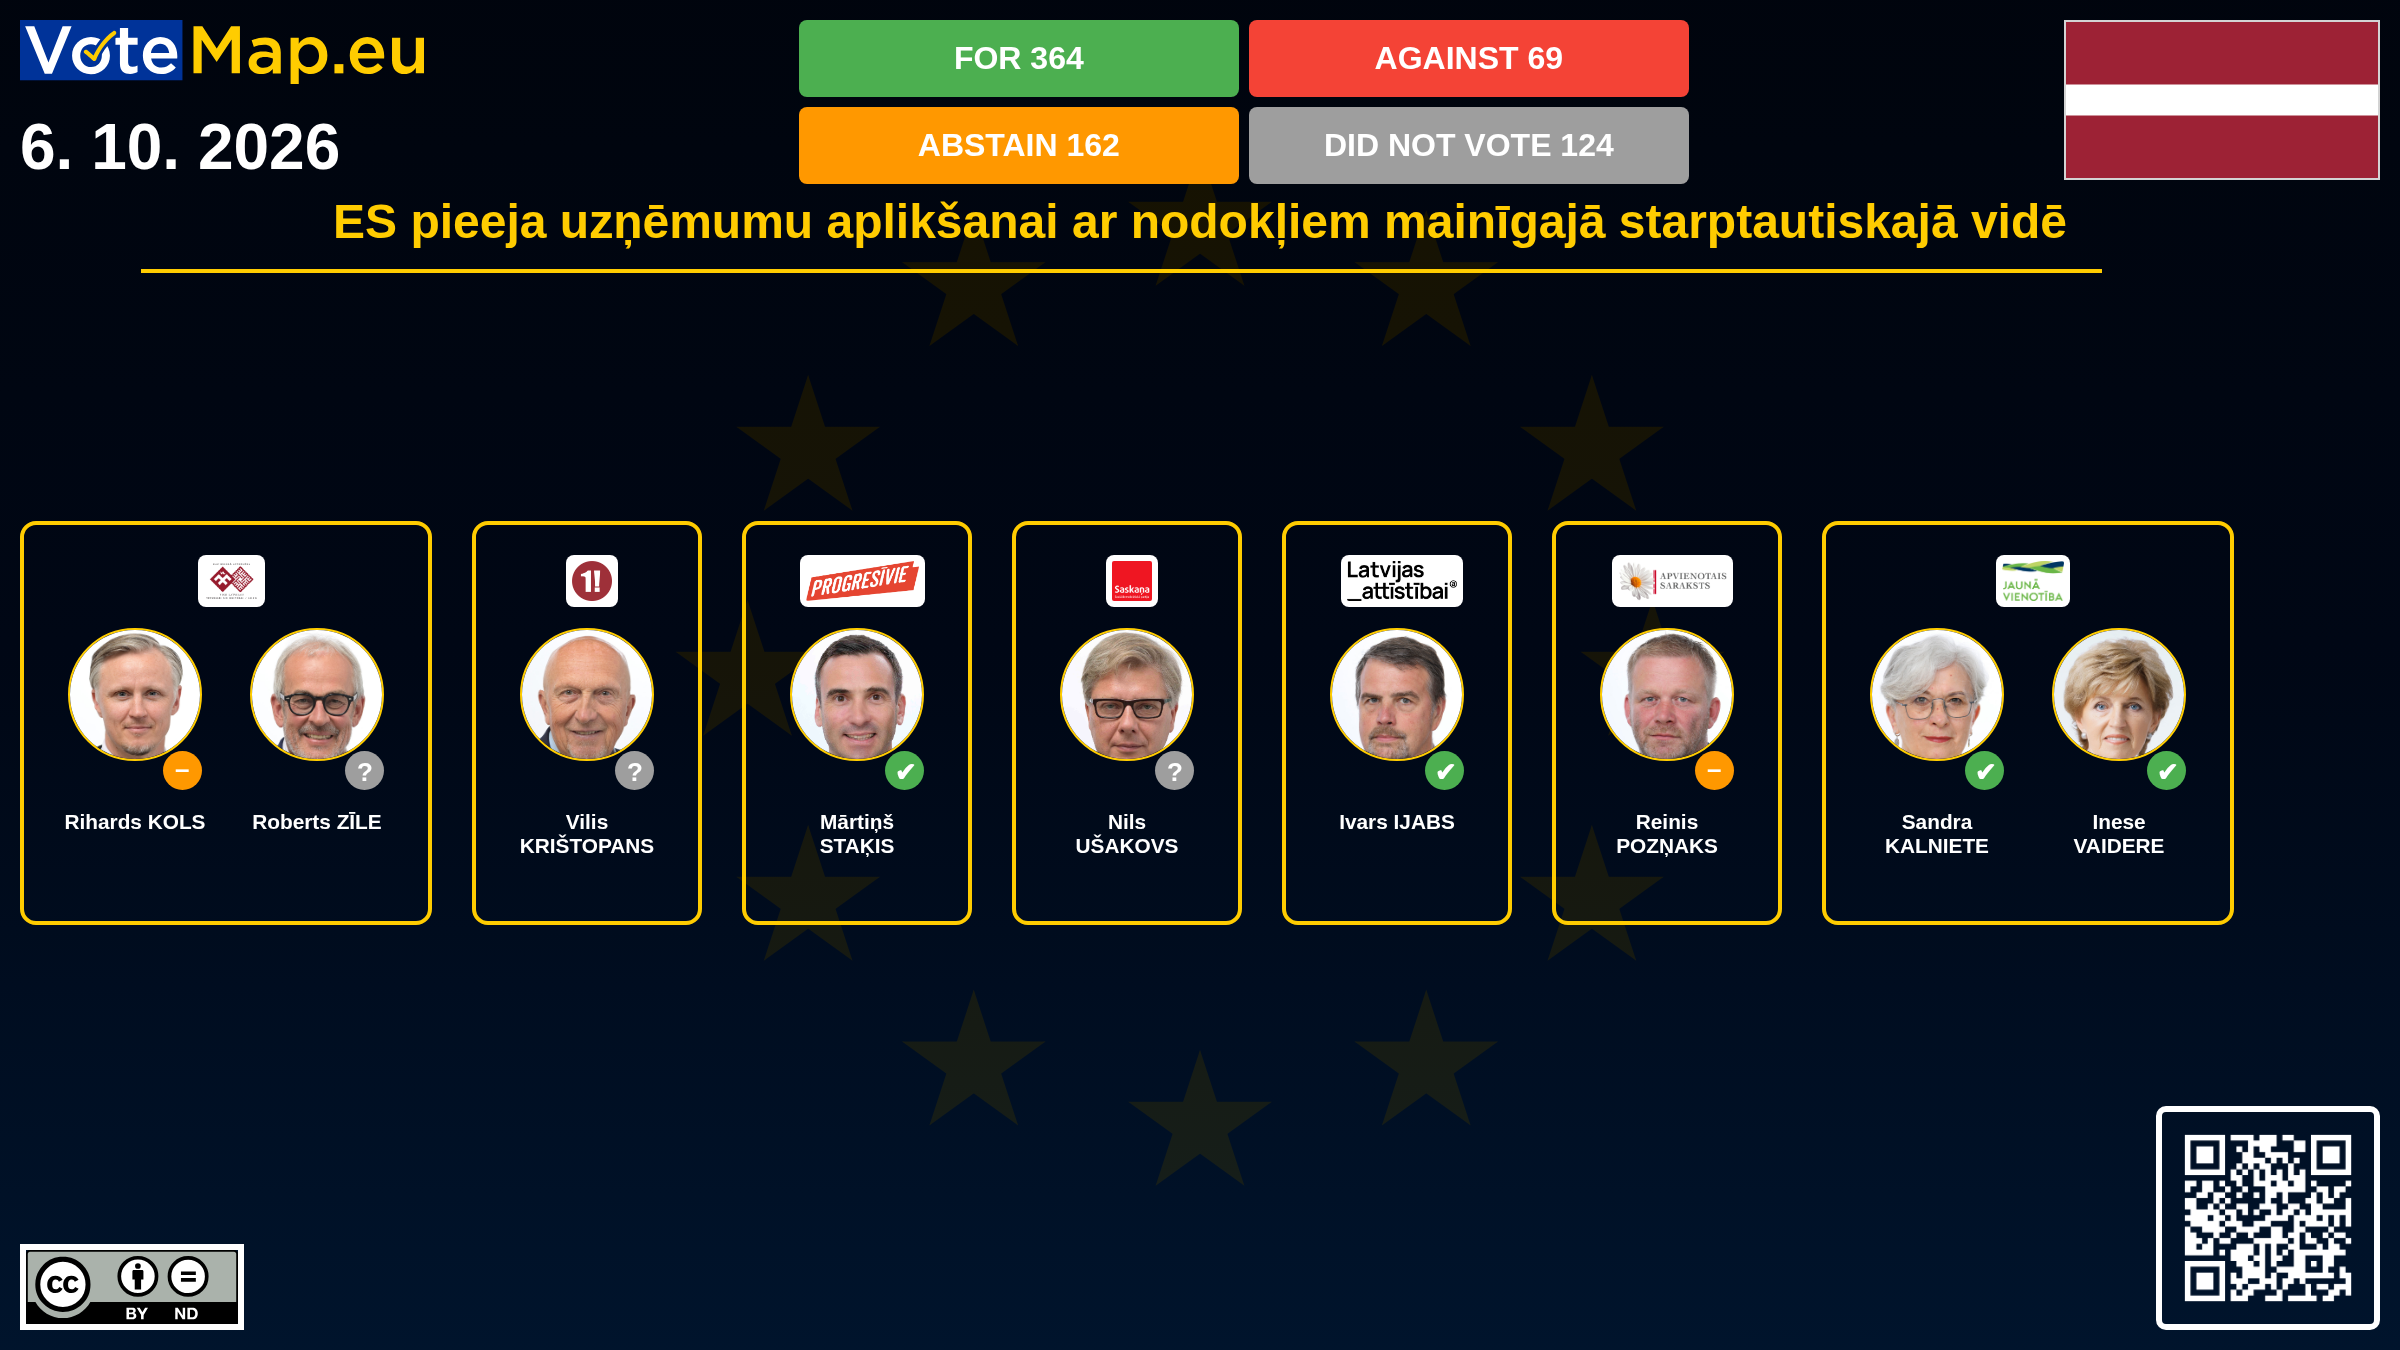
Der Entschließungsantrag zur Haltung der EU in Bezug auf die Unternehmensbesteuerung wurde mit 364 zu 69 Stimmen bei 162 Enthaltungen angenommen. Die Fraktionen EVP, S&D, Renew und Grüne/EFA unterstützten ihn einstimmig; fast die gesamte ESN stimmte dagegen, während sich die ECR und PfE mehrheitlich der Stimme enthielten. Die Enthaltungen kamen hauptsächlich von der ECR und der PfE: 105 von 162. Das Parlament fordert darin unter anderem die Kommission auf, die Auswirkungen des „Side-by-Side“-Abkommens zu bewerten, das laut Entschließung US-amerikanische multinationale Unternehmen gegenüber europäischen begünstigt. Berichterstatterin war Kinga Kollár (EVP).
Das Europäische Parlament in Straßburg hat eine Entschließung zum Ansatz der EU zur Unternehmensbesteuerung in einem sich wandelnden internationalen Umfeld angenommen. Es handelt sich um einen Initiativbericht (INI), der vom Ausschuss für Wirtschaft und Währung (ECON) ausgearbeitet wurde. Berichterstatterin war Kinga Kollár von der Europäischen Volkspartei (EVP).
Ein großer Teil der Entschließung befasst sich mit der globalen Mindeststeuer, der sogenannten Säule II. Das Parlament bedauert, dass große Volkswirtschaften wie China und Indien diese noch nicht eingeführt haben, und fordert, dass die EU deren breitere weltweite Einführung unterstützt (Ziffer 4). Es ist besorgt über die „Side-by-Side“-Vereinbarung vom Januar 2026, die die Kommission mit einer Mitteilung vom 12. Januar 2026 bestätigt hat. Dem Beschluss zufolge befreit dieses Abkommen US-amerikanische multinationale Unternehmen faktisch von den meisten Verpflichtungen der Säule II, während Unternehmen mit Sitz in der EU diesen Verpflichtungen in vollem Umfang unterliegen, was sie in eine Wettbewerbsnachteil versetzt. Die Kommission soll die Auswirkungen des Abkommens, einschließlich möglicher Einnahmeausfälle der Mitgliedstaaten, zügig bewerten und Lösungen vorschlagen (Punkte 5–7). Gegen Steuervergünstigungen, die europäischen Unternehmen schaden, soll die Kommission die Vorschriften für staatliche Beihilfen und Antisubventionsinstrumente in vollem Umfang nutzen (Punkt 8).
Die Entschließung fordert ferner, dass die Kommission jedes Jahr die effektiven Steuersätze von Unternehmen aus der EU und von Nicht-EU-Unternehmen, die im Binnenmarkt tätig sind, vergleicht und gegebenenfalls Abhilfemaßnahmen vorschlägt (Punkt 11). Die EU-Steuerregeln sollen vereinfacht und dort vereinheitlicht werden, wo sie sich überschneiden. Die Mitgliedstaaten sollen die Berichterstattung vereinfachen, ohne jedoch die Steuertransparenz und die Vorschriften zur Bekämpfung der Steuervermeidung zu schwächen (Punkte 15–16). Den Vorschlag für BEFIT, also die einheitliche Körperschaftsteuerbemessungsgrundlage, soll die Kommission überarbeiten und mit Säule II in Einklang bringen. Sollten die Verhandlungen im Rat nicht vorankommen, soll sie einen enger gefassten Vorschlag vorlegen, der schrittweise umgesetzt wird (Punkt 17). In der Entschließung wird der Rat aufgefordert, die Verhandlungen über die Reform der EU-Liste der Steueroasen und des Verhaltenskodex wieder aufzunehmen. Die Kommission und die Mitgliedstaaten sollen die Transparenz hinsichtlich der wirtschaftlichen Eigentümer stärken und nicht kooperierende Länder und Gebiete strenger bestrafen (Punkte 23–24). Die Mitgliedstaaten sollen in der OECD und den Vereinten Nationen einheitlich auftreten (Punkt 30).
Die Entschließung wurde mit 364 Ja-Stimmen und 69 Nein-Stimmen angenommen, 162 Abgeordnete enthielten sich der Stimme. Von den 595 Abstimmenden war somit mehr als ein Viertel weder dafür noch dagegen.
Die pro-europäische Mehrheit stimmte geschlossen dafür: EVP 147 Stimmen, S&D 106, Renew 63 und Grüne/EFA 46. Niemand aus diesen Fraktionen stimmte dagegen. Fünf Abgeordnete der EVP, sechs von Renew und drei von der S&D enthielten sich der Stimme. Keine der vier Fraktionen hat sich gesondert zur Abstimmung geäußert, sodass ihre Position durch ihr Abstimmungsverhalten bestimmt wird. Bei dieser Abstimmung hat die EVP nicht gemeinsam mit der extremen Rechten abgestimmt.
Die extreme Rechte war nicht einstimmig dagegen. Nur „Europa der souveränen Nationen“ (ESN) sprach sich klar dagegen aus: 20 ihrer 21 Stimmberechtigten stimmten dagegen, einer enthielt sich. Die „Europäischen Konservativen und Reformisten“ (ECR) und die „Patrioten für Europa“ (PfE) enthielten sich mehrheitlich. Bei der ECR enthielten sich 61 von 71 Stimmberechtigten der Stimme und 10 stimmten dagegen, bei der PfE enthielten sich 44 von 62 der Stimme und 18 stimmten dagegen. Niemand aus beiden Fraktionen stimmte mit „Nein“, und zusammen machten sie 105 von 162 Enthaltungen aus.
„Die Linke“ enthielt sich größtenteils der Stimme (27 Abgeordnete), 14 stimmten dagegen und einer dafür.
Die pro-europäische Mehrheit war sich uneinig über einen Änderungsantrag, der hinter Punkt 30 eingefügt werden sollte. Er wurde nicht von einer Fraktion, sondern von einer Gruppe einzelner Abgeordneter eingereicht. Dafür stimmten die S&D (120), die Grünen/EFA (49) und „The Left“ (42). Dagegen stimmten die Mehrheit der EPP (141 Gegenstimmen, 11 Ja-Stimmen), die Mehrheit von Renew (51 Gegenstimmen, 16 Ja-Stimmen) sowie ECR, PfE und ESN, ohne dass auch nur eine einzige Ja-Stimme abgegeben wurde. Der Antrag wurde mit 247 zu 347 Stimmen bei 38 Enthaltungen abgelehnt. Die EVP stimmte hier gemeinsam mit der extremen Rechten ab, und die Stimmen der ECR, der PfE und der ESN gaben den Ausschlag für die Ablehnung, da der Antrag ohne sie eine Mehrheit gefunden hätte. Was der Antrag enthielt, wissen wir bislang nicht, da uns der Wortlaut nicht vorliegt.
Wir erfassen und visualisieren öffentlich zugängliche Daten der Website des Europäischen Parlaments. Votemap.eu übernimmt keine Verantwortung für mögliche Inkonsistenzen der Daten oder Änderungen nach der Veröffentlichung.
Beschreibungen werden mit dem maschinellen Übersetzungsdienst DeepL Translate erstellt. Wir entschuldigen uns für mögliche Unvollkommenheiten oder Unannehmlichkeiten.