El enfoque de la UE respecto a la fiscalidad de las empresas en un contexto internacional cambiante
2026-10-06
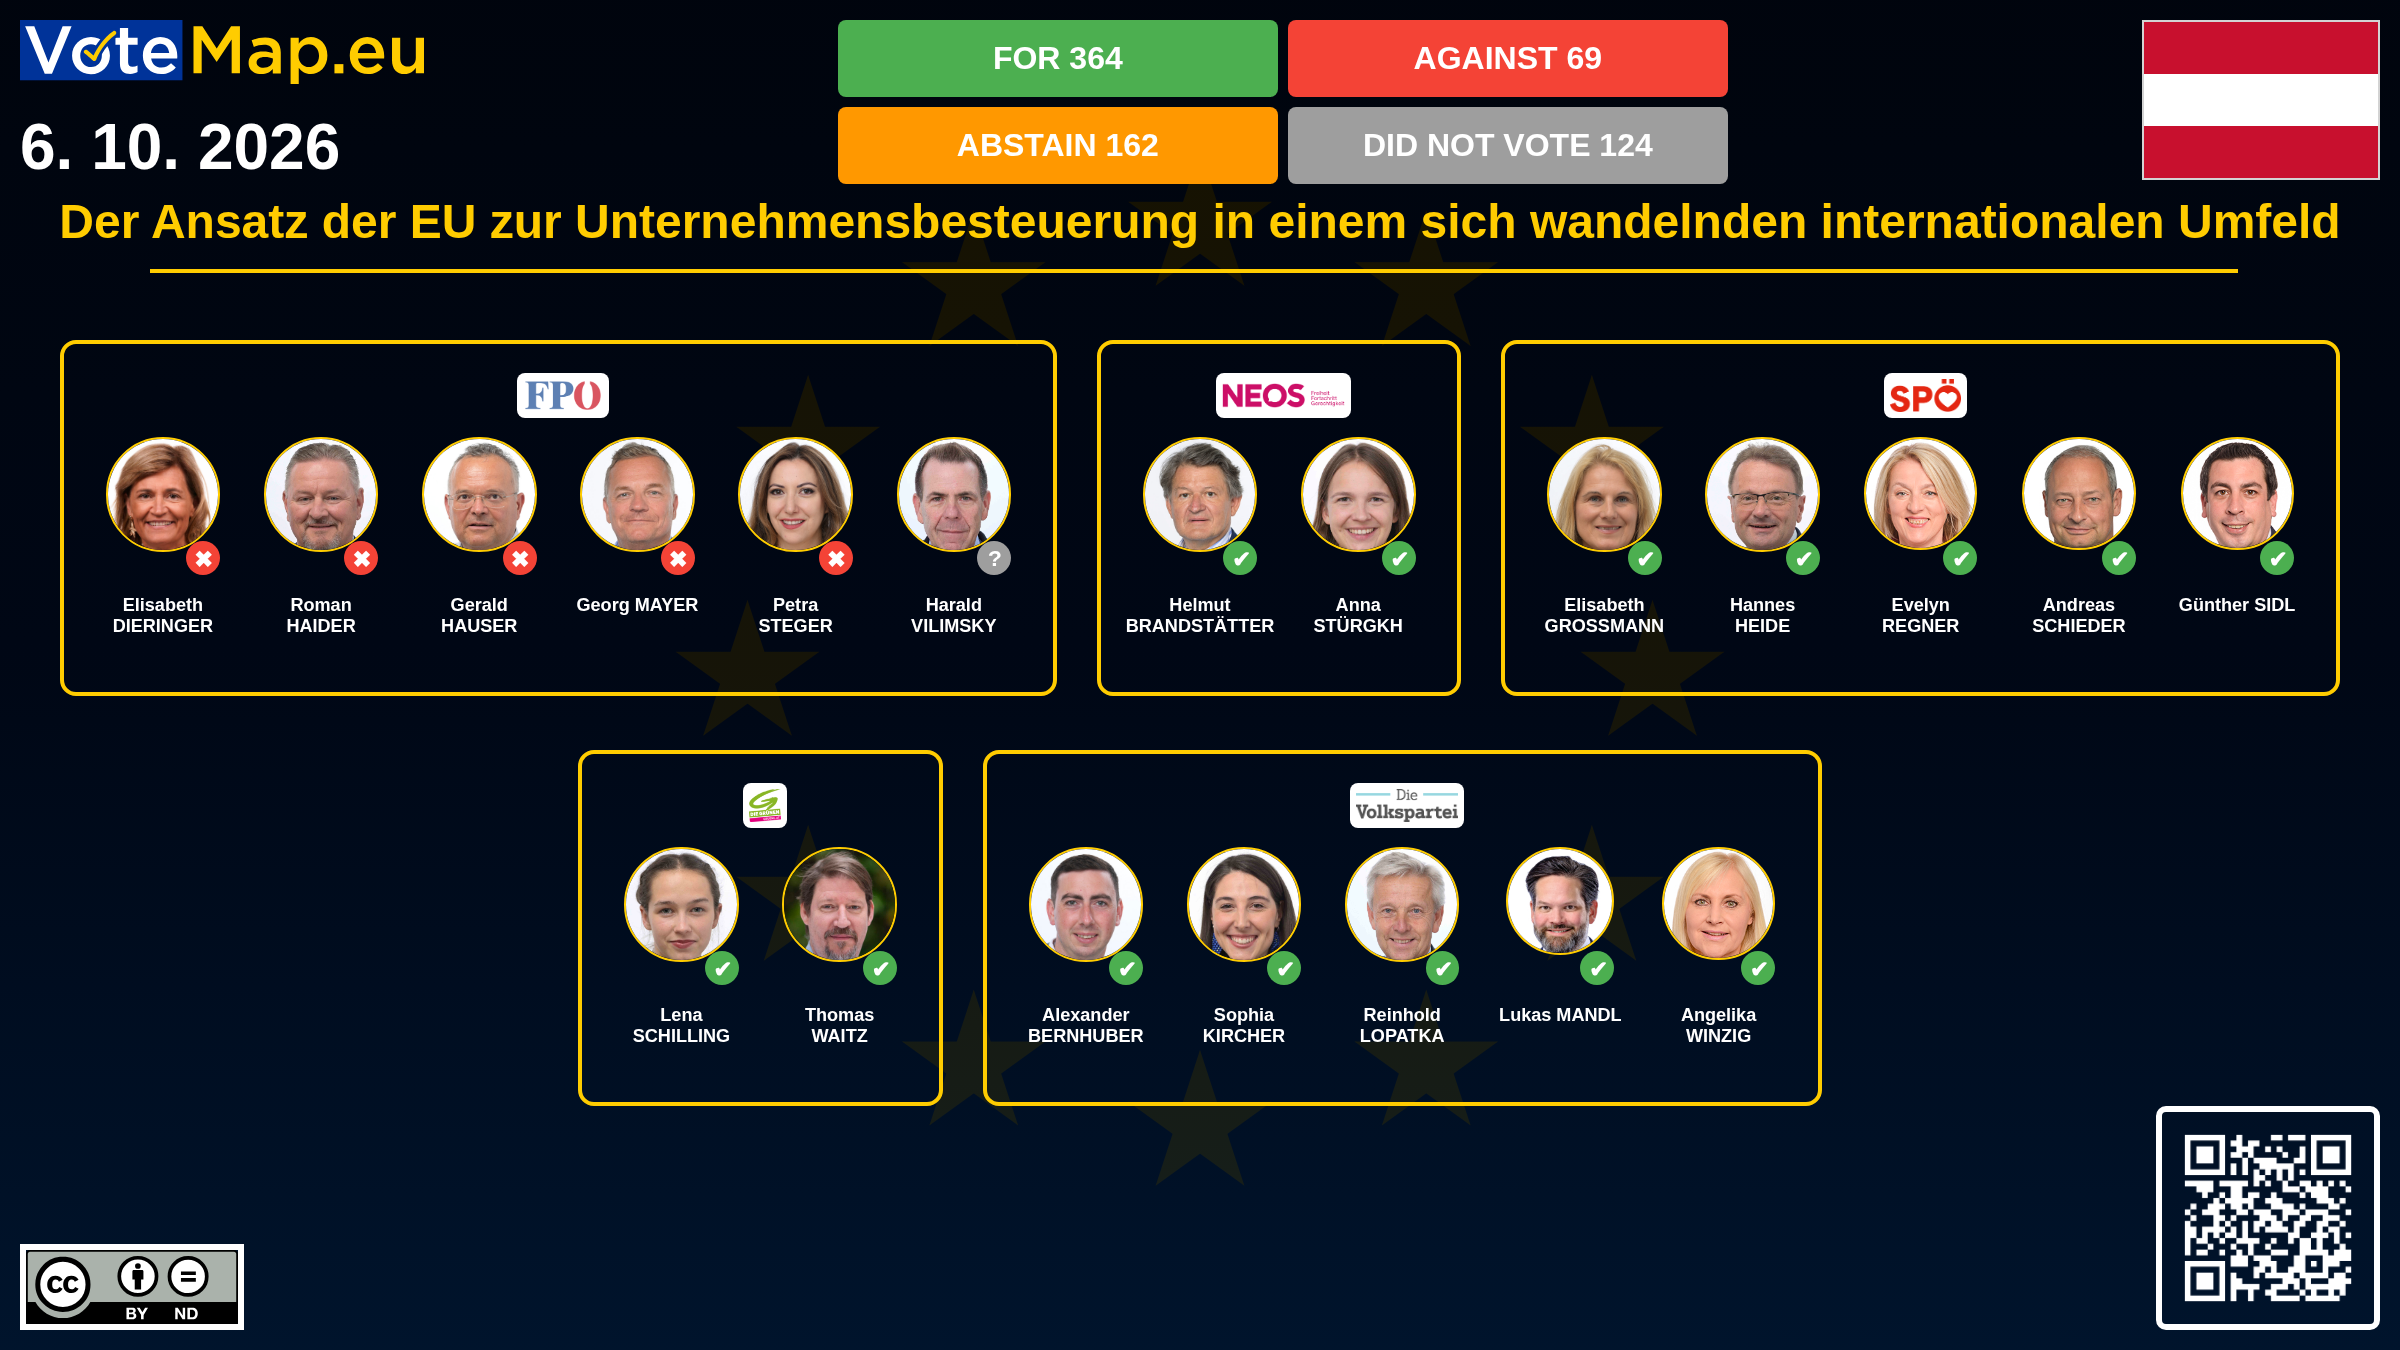
La resolución sobre cómo debe abordar la UE la fiscalidad de las empresas se aprobó por 364 votos a favor, 69 en contra y 162 abstenciones. La PPE, el S&D, Renew y los Verdes/EFA la apoyaron de forma unánime; casi todo el ESN votó en contra, mientras que el ECR y el PfE se abstuvieron en su mayoría. Las abstenciones procedieron principalmente del ECR y del PfE: 105 de las 162. En ella, el Parlamento pide, entre otras cosas, a la Comisión que evalúe el impacto del acuerdo «Side-by-Side», que, según la resolución, favorece a las multinacionales estadounidenses frente a las europeas. La ponente fue Kinga Kollár (PPE).
El Parlamento Europeo, en Estrasburgo, ha aprobado una resolución sobre el enfoque de la UE respecto a la fiscalidad de las empresas en un contexto internacional cambiante. Se trata de un informe de iniciativa propia (INI) elaborado por la Comisión de Asuntos Económicos y Monetarios (ECON). La ponente fue Kinga Kollár, del Partido Popular Europeo (PPE).
Gran parte de la resolución se refiere al impuesto mínimo global, el denominado «Pilar II». El Parlamento lamenta que grandes economías como China e India aún no lo hayan implantado y desea que la UE apoye su implantación más amplia a nivel mundial (punto 4). Le preocupa el acuerdo «Side-by-Side» de enero de 2026, que la Comisión confirmó mediante una comunicación del 12 de enero de 2026. Según la resolución, este acuerdo exime de hecho a las empresas multinacionales estadounidenses de la mayoría de las obligaciones del Pilar II, mientras que las empresas con sede en la UE están sujetas a ellas en su totalidad, lo que las coloca en una situación de desventaja competitiva. La Comisión debe evaluar con carácter urgente el impacto del acuerdo, incluidas las posibles pérdidas de ingresos de los Estados miembros, y proponer soluciones (puntos 5 a 7). Para hacer frente a las ventajas fiscales que perjudican a las empresas europeas, la Comisión debe hacer pleno uso de las normas sobre ayudas estatales y de los instrumentos antisubvenciones (punto 8).
La resolución solicita además que la Comisión compare cada año los tipos impositivos efectivos de las empresas de la UE y de las empresas de fuera de la UE que operan en el mercado único, y que proponga medidas correctoras si fuera necesario (punto 11). Se pretende simplificar y armonizar las normas fiscales de la UE allí donde se solapan. Los Estados miembros deben simplificar la presentación de informes, pero sin debilitar la transparencia fiscal ni las normas contra la evasión fiscal (puntos 15-16). La Comisión debe reelaborar la propuesta BEFIT —es decir, la base imponible unificada del impuesto de sociedades— y armonizarla con el Pilar II. Si las negociaciones en el Consejo no avanzan, deberá presentar una propuesta más concreta que avance paso a paso (punto 17). La resolución insta al Consejo a reanudar las negociaciones sobre la reforma de la lista de la Unión de paraísos fiscales y del código de conducta. La Comisión y los Estados miembros deben reforzar la transparencia sobre los beneficiarios efectivos y sancionar con mayor severidad a las jurisdicciones que no cooperen (puntos 23-24). Los Estados miembros deben actuar de forma unánime en la OCDE y la ONU (punto 30).
La resolución se aprobó por 364 votos a favor y 69 en contra, con 162 abstenciones. De los 595 votantes, más de una cuarta parte no se pronunció ni a favor ni en contra.
La mayoría proeuropea votó de forma unánime a favor: el PPE con 147 votos, el S&D con 106, Renew con 63 y los Verdes/EFA con 46. Ninguno de estos grupos votó en contra. Se abstuvieron cinco diputados del PPE, seis de Renew y tres del S&D. Ninguno de los cuatro grupos se pronunció por separado sobre la votación, por lo que su posición se refleja en cómo votaron. En esta votación, el PPE no votó junto con la extrema derecha.
La extrema derecha no se opuso de forma unánime. Solo «Europa de las Naciones Soberanas» (ESN) se opuso claramente: 20 de sus 21 votantes votaron en contra y uno se abstuvo. Los «Conservadores y Reformistas Europeos» (ECR) y los «Patriotas por Europa» (PfE) se abstuvieron en su mayoría. En el ECR, 61 de los 71 que votaron se abstuvieron y 10 votaron en contra; en el PfE, 44 de los 62 se abstuvieron y 18 votaron en contra. Ninguno de los miembros de ambos grupos votó a favor, y en conjunto sumaron 105 abstenciones de un total de 162.
La Izquierda se abstuvo en su mayor parte (27 diputados), 14 votaron en contra y uno a favor.
La mayoría proeuropea se dividió ante una enmienda que debía insertarse tras el punto 30. No la presentó ningún grupo político, sino un grupo de diputados independientes. Votaron a favor el S&D (120), los Verdes/EFA (49) y La Izquierda (42). Votaron en contra la mayoría del PPE (141 en contra, 11 a favor), la mayoría de Renew (51 en contra, 16 a favor) y el ECR, el PfE y el ESN, sin ningún voto a favor. La propuesta no fue aprobada por 247 votos contra 347, con 38 abstenciones. El PPE votó en esta ocasión junto con la extrema derecha, y fueron los votos del ECR, el PfE y el ESN los que decidieron el rechazo, ya que sin ellos la propuesta habría obtenido la mayoría. Aún no sabemos qué contenía la propuesta, ya que no hemos podido obtener su texto.
Recopilamos y presentamos visualmente los datos disponibles públicamente en la página del Parlamento Europeo. Votemap.eu declina toda responsabilidad por posibles inconsistencias de los datos o cambios tras su publicación.
Las descripciones se crean utilizando la traducción automática de DeepL. Nos disculpamos por las posibles imperfecciones o inconvenientes.