
Régimen n.º 28: normas fiscales para las empresas en toda la UE
2026-07-09
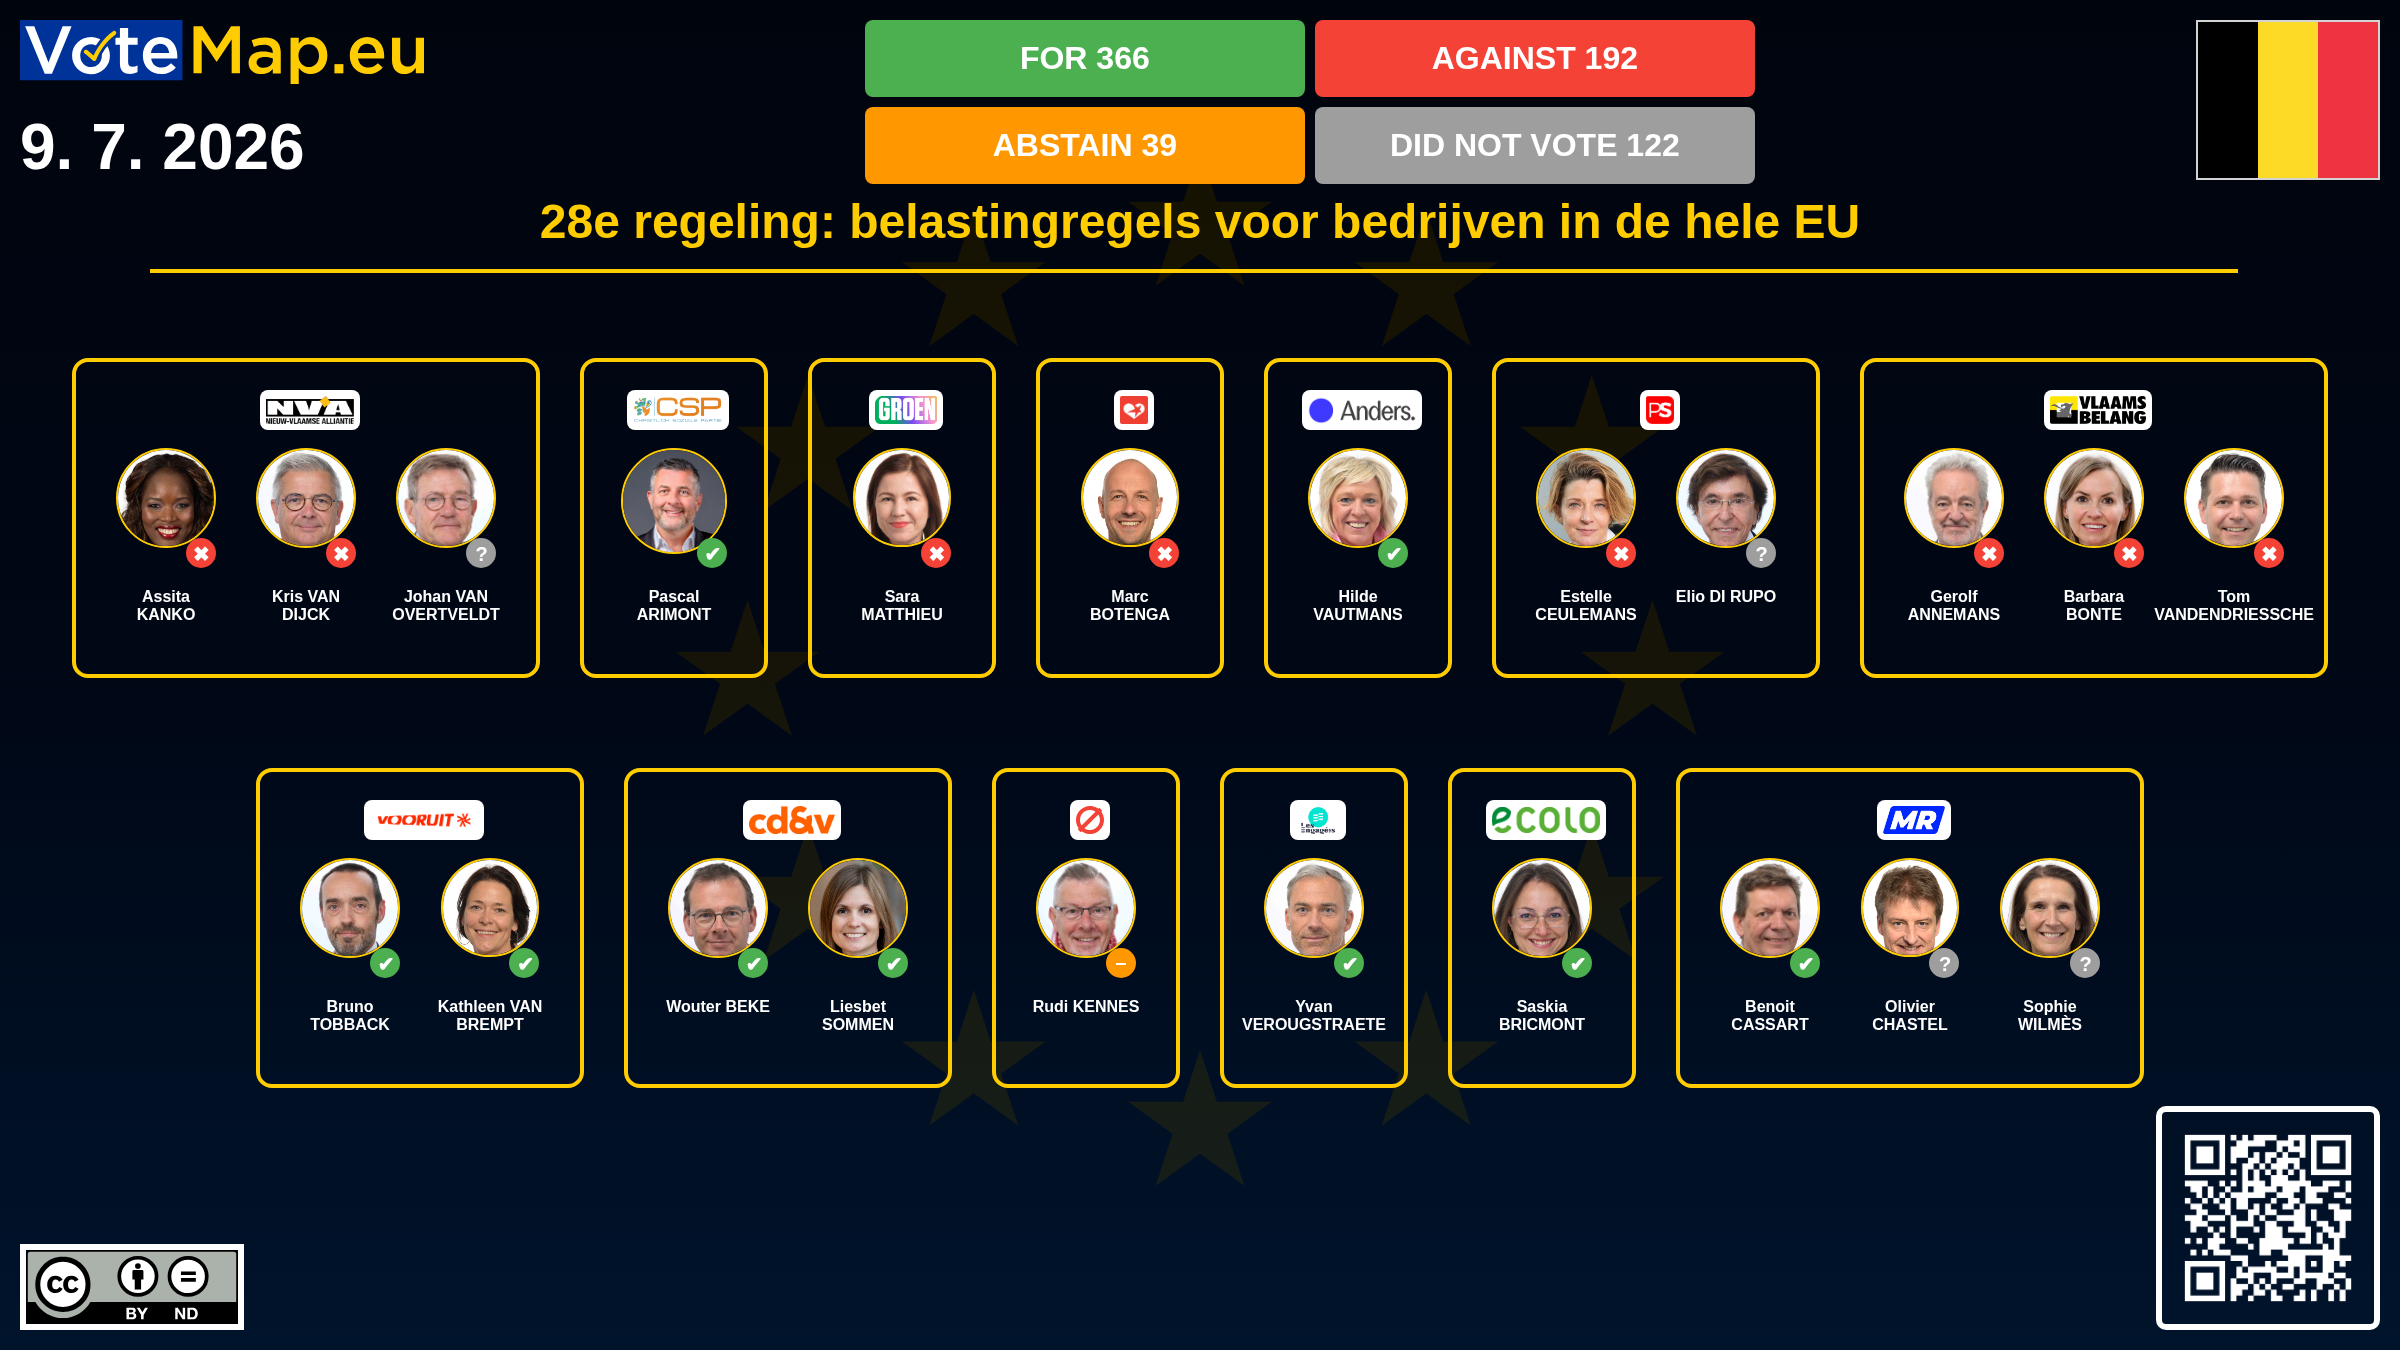
La resolución sobre el capítulo fiscal del denominado «régimen 28», es decir, las normas voluntarias a escala europea para las empresas que complementan los 27 sistemas nacionales, se aprobó por 366 votos a favor, 192 en contra y 39 abstenciones. Lo apoyaron el PPE, el S&D, Renew y los Verdes/EFA, es decir, la mayoría proeuropea. El ECR, el PfE y el ESN, es decir, la extrema derecha, votaron en contra. La Izquierda, es decir, la extrema izquierda, se mostró dividida. El ponente fue Ľudovít Ódor (Renew).
El «régimen 28» es la denominación que se da a unas normas voluntarias de ámbito paneuropeo para las empresas. Una empresa que desee operar en varios Estados miembros de la UE se enfrenta a 27 sistemas nacionales diferentes; con el «régimen 28», podría optar por un único conjunto de normas para toda la Unión. La Comisión presentó el 18 de marzo de 2026 una propuesta de reglamento «EU Inc.», que establece este marco en el ámbito del Derecho de sociedades mercantiles.
Como motivo de la resolución, se señala que, en 2025, Europa contaba con solo 331 de las denominadas «unicornios» entre las empresas emergentes, frente a los 1 963 de Estados Unidos.
La resolución fue elaborada por la Comisión de Asuntos Económicos y Monetarios (ECON) y su ponente fue Ľudovít Ódor (Renew). No se trata de una votación sobre el propio reglamento, sino de una resolución de iniciativa propia que examina cómo añadir impuestos al régimen de los 28. Acoge con satisfacción la propuesta de la Comisión, pero pide que sea ambiciosa también en materia fiscal y recomienda un enfoque por módulos: primero, el derecho de sociedades; después, el denominado «módulo fiscal».
Las empresas que participen en el módulo fiscal deberían tener en toda la UE una base imponible consolidada única del impuesto de sociedades, repartida entre los Estados miembros según una fórmula que tenga en cuenta el volumen de negocios, la mano de obra y los activos materiales. Los Estados miembros seguirían fijando por sí mismos los tipos impositivos. En cuanto al IVA, el texto aboga por un único número de identificación fiscal de la UE y un portal digital común, pero no por la unificación de los tipos impositivos. Las opciones sobre acciones para empleados deberían ser obligatorias en el módulo fiscal. Inicialmente, el módulo debería aplicarse solo a una parte de las empresas, por ejemplo, a las startups transfronterizas y a las empresas de rápido crecimiento.
Según la resolución, el régimen 28 no debe permitir que se eluda la protección de los trabajadores y los sindicatos, y solo las empresas con una actividad económica real en la UE deberían tener acceso al módulo fiscal. El módulo no debe dar lugar a la creación de sociedades ficticias ni convertirse en un instrumento de «tax shopping», es decir, la búsqueda de la fiscalidad más baja. Dado que el Consejo de la UE decide por unanimidad en materia fiscal, la resolución considera necesario, en algunos ámbitos —como los procedimientos administrativos—, pasar a la votación por mayoría cualificada.
El PPE, el S&D, Renew y los Verdes/EFA, es decir, la mayoría proeuropea, votaron a favor; sin embargo, sus portavoces pusieron diferente énfasis durante el debate. El ponente Ódor acogió con satisfacción la propuesta de la Comisión, pero, en su opinión, «no es lo suficientemente ambiciosa, ya que se centra principalmente en el derecho de sociedades». Luděk Niedermayer (PPE) instó tanto al Parlamento como al Consejo a no debilitar la propuesta: «Refuercenla y apruébenla rápidamente». René Repasi (S&D) afirmó que «la UE Inc. debe convertirse en un sello de calidad, y no en otra herramienta de dumping». Kira Marie Peter-Hansen (Verdes/EFA) advirtió de que la competitividad de Europa «no puede basarse en la evasión fiscal, en normas menos estrictas ni en una carrera hacia el abismo». Las citas están traducidas; la de Repasi, del alemán, y las demás, del inglés.
Por grupos: PPE 149 a favor, 4 en contra, 7 abstenciones; S&D 98 a favor, 1 en contra, 8 abstenciones; Renew 63 a favor, 4 en contra; Verdes/EFA 41 a favor, 1 en contra, 3 abstenciones. El ECR, el PfE y el ESN, es decir, la extrema derecha, votaron en contra y ninguno de ellos votó a favor: ECR 62 en contra y 2 abstenciones; PfE 63 en contra y 5 abstenciones; ESN 24 en contra y 1 abstención. El PPE no votó junto a la extrema derecha en esta votación. La Izquierda, es decir, la extrema izquierda, se dividió: 12 a favor, 19 en contra y 5 abstenciones.
Recopilamos y presentamos visualmente los datos disponibles públicamente en la página del Parlamento Europeo. Votemap.eu declina toda responsabilidad por posibles inconsistencias de los datos o cambios tras su publicación.
Las descripciones se crean utilizando la traducción automática de DeepL. Nos disculpamos por las posibles imperfecciones o inconvenientes.