
28e régime : règles fiscales applicables aux entreprises dans l'ensemble de l'UE
2026-07-09
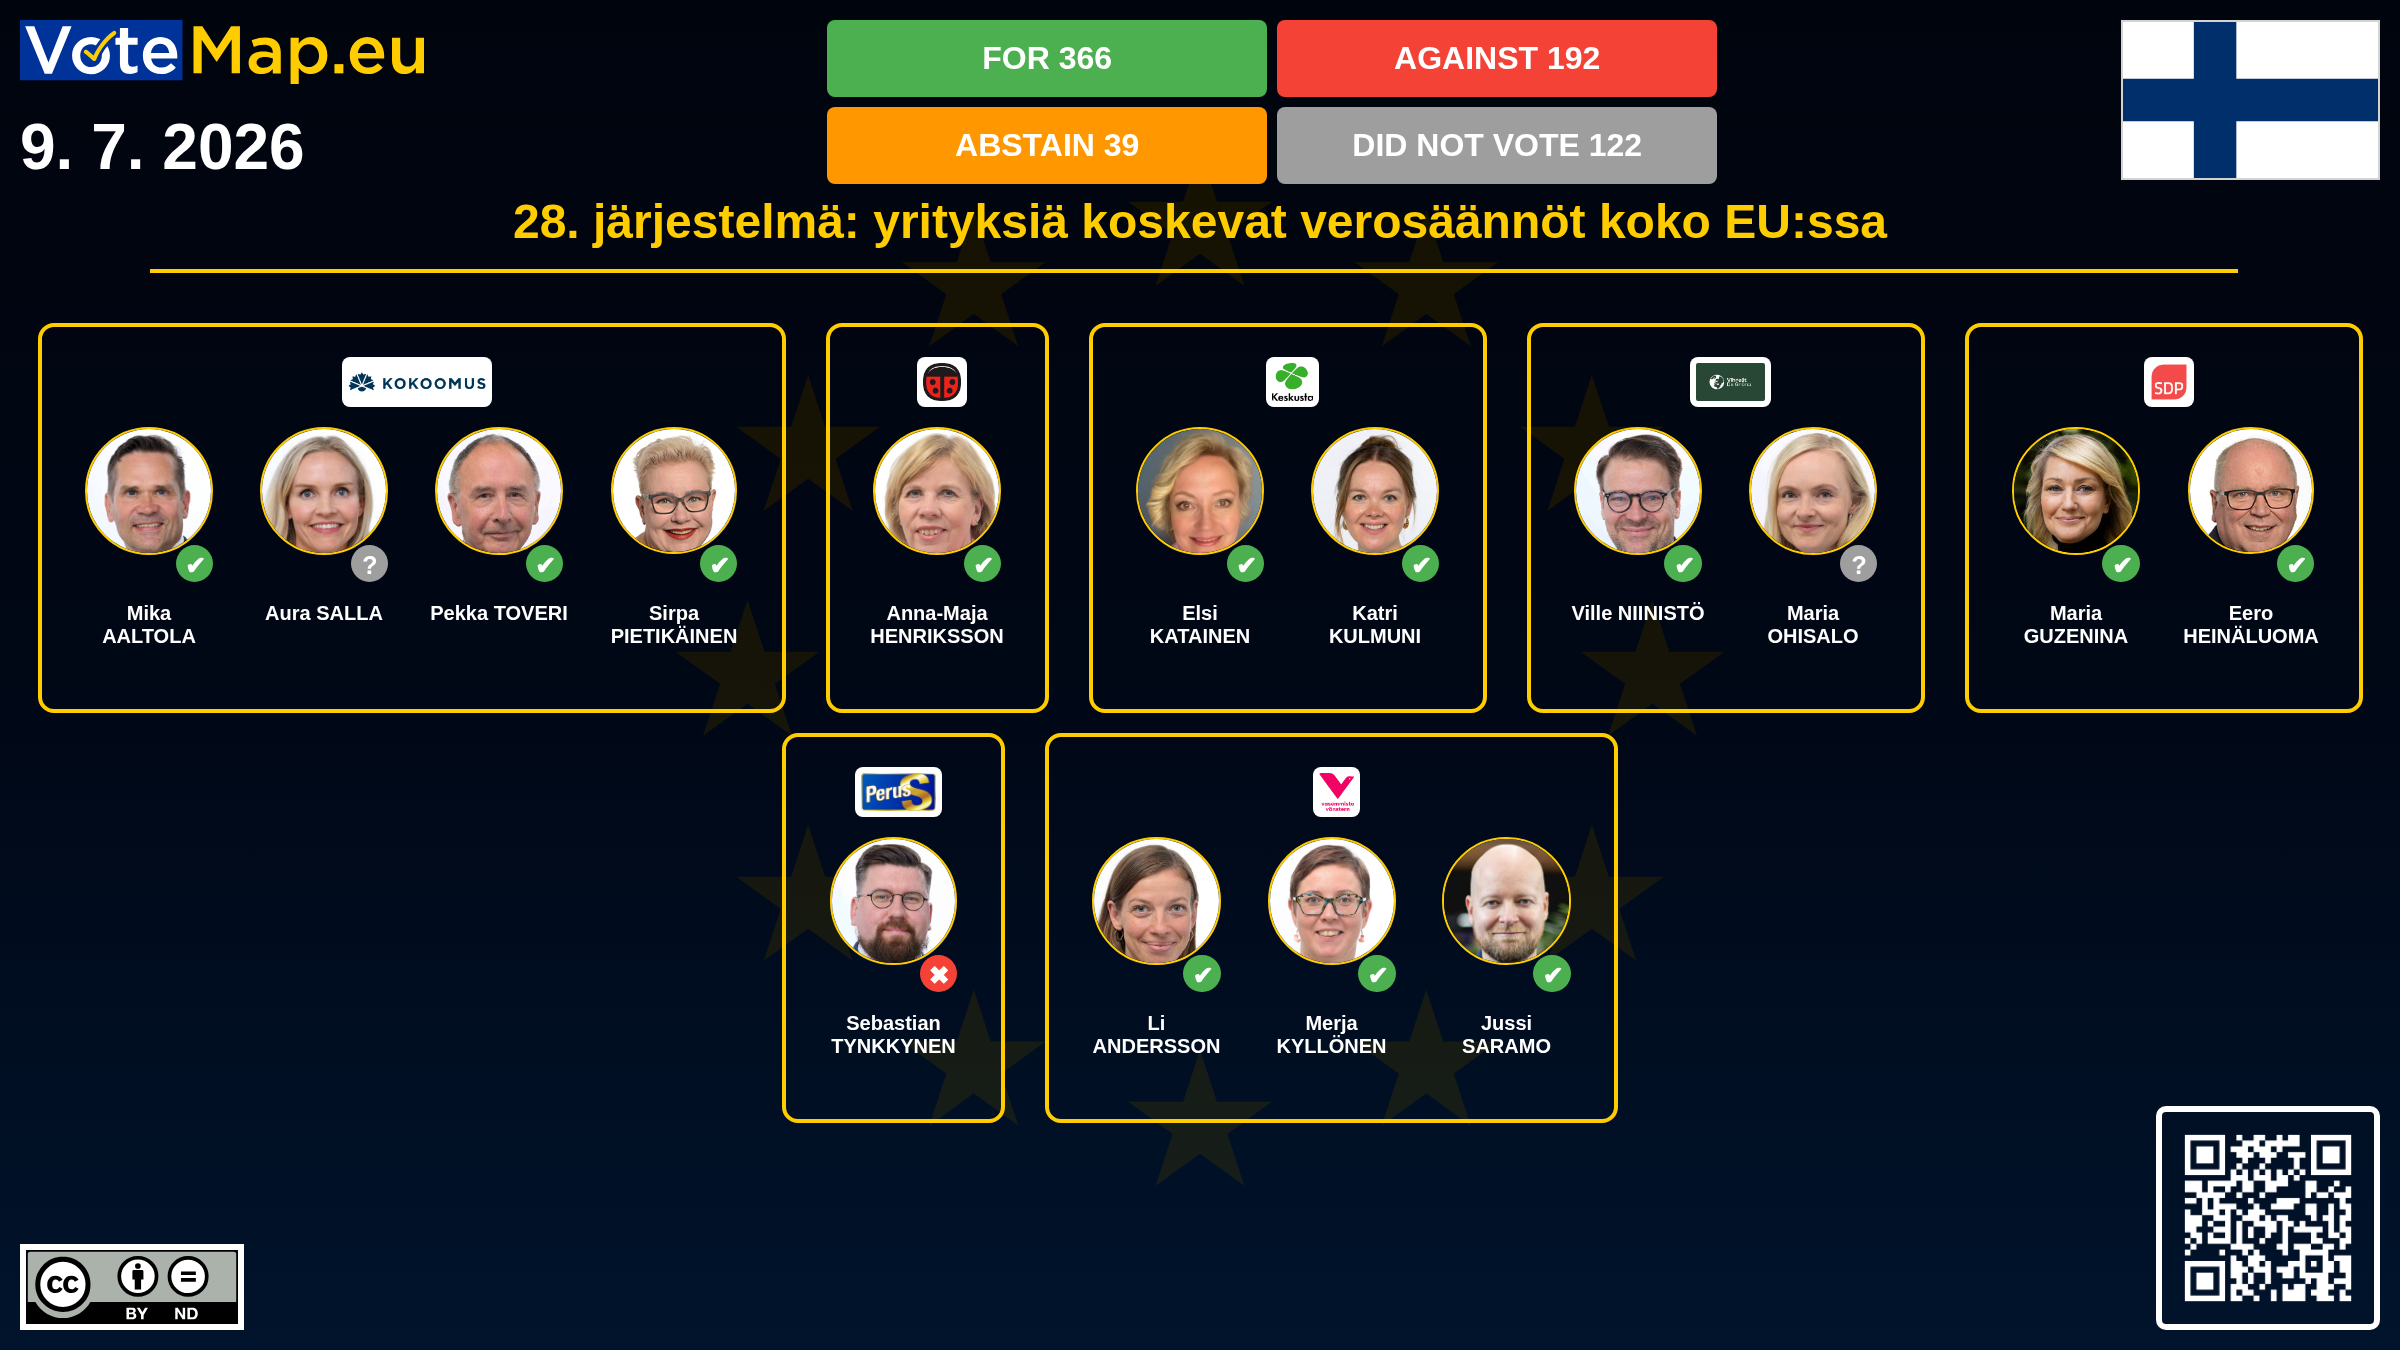
La résolution relative au volet fiscal du « 28e régime », c'est-à-dire les règles paneuropéennes facultatives destinées aux entreprises venant s'ajouter aux 27 systèmes nationaux, a été adoptée par 366 voix pour, 192 contre et 39 abstentions. Il a été soutenu par le PPE, le S&D, Renew et les Verts/ALE, soit la majorité pro-européenne. L'ECR, le PfE et l'ESN, c'est-à-dire l'extrême droite, ont voté contre. La Gauche, c'est-à-dire l'extrême gauche, s'est divisée. Le rapporteur était Ľudovít Ódor (Renew).
Le « 28e régime » désigne un ensemble de règles volontaires à l'échelle européenne destinées aux entreprises. Une entreprise souhaitant exercer ses activités dans plusieurs États membres de l'UE se heurte à 27 systèmes nationaux différents ; dans le cadre du 28e régime, elle pourrait choisir un ensemble unique de règles valables pour l'ensemble de l'Union. Le 18 mars 2026, la Commission a présenté une proposition de règlement « EU Inc. », qui instaure ce cadre dans le domaine du droit des sociétés.
Elle justifie cette résolution en indiquant qu’en 2025, l’Europe ne comptait que 331 « licornes » parmi ses start-ups, contre 1 963 aux États-Unis.
La résolution a été préparée par la commission des affaires économiques et monétaires (ECON) et son rapporteur était Ľudovít Ódor (Renew). Il ne s’agit pas d’un vote sur le règlement lui-même, mais d’une résolution d’initiative qui examine comment ajouter des taxes au régime des 28. Elle salue la proposition de la Commission, mais demande qu’elle soit également ambitieuse en matière fiscale et recommande une approche par modules : d’abord le droit des sociétés, puis ce qu’on appelle le « module fiscal ».
Les entreprises participant au module fiscal devraient disposer, dans toute l’UE, d’une assiette consolidée unique de l’impôt sur les sociétés, répartie entre les États selon une formule tenant compte du chiffre d’affaires, de la main-d’œuvre et des actifs corporels. Les États continueraient à fixer eux-mêmes leurs taux d’imposition. En matière de TVA, le texte préconise un numéro d’identification fiscale unique dans l’UE et un portail numérique commun, et non une harmonisation des taux. Les options d’achat d’actions pour les salariés devraient être obligatoires dans le module fiscal. Dans un premier temps, ce module ne concernerait qu’une partie des entreprises, par exemple les start-ups transfrontalières et les entreprises à croissance rapide.
Selon la résolution, le régime n° 28 ne doit pas permettre de contourner la protection des travailleurs et des syndicats, et seules les entreprises exerçant une activité économique réelle dans l’UE devraient avoir accès au module fiscal. Ce module ne doit pas conduire à la création de sociétés boîtes aux lettres ni devenir un outil de « tax shopping », c’est-à-dire de recherche de la fiscalité la plus avantageuse. Étant donné que le Conseil de l’UE statue à l’unanimité en matière fiscale, la résolution estime nécessaire, dans certains domaines, tels que les procédures administratives, de passer au vote à la majorité qualifiée.
Le PPE, le S&D, Renew et les Verts/ALE, c’est-à-dire la majorité pro-européenne, ont voté pour ; leurs intervenants ont toutefois mis l’accent sur des aspects différents lors du débat. Le rapporteur Ódor a salué la proposition de la Commission, mais a estimé qu’elle « n’était pas suffisamment ambitieuse, car elle se concentre principalement sur le droit des sociétés ». Luděk Niedermayer (PPE) a appelé le Parlement et le Conseil à ne pas affaiblir la proposition : « Renforcez-la et adoptez-la rapidement ». René Repasi (S&D) a déclaré que « l’UE Inc. doit devenir un label de qualité, et non un nouvel outil de dumping ». Kira Marie Peter-Hansen (Verts/ALE) a averti que la compétitivité de l’Europe « ne peut reposer ni sur l’évasion fiscale, ni sur des normes moins strictes, ni sur une course vers le bas ». Les citations sont traduites, celle de M. Repasi de l’allemand, les autres de l’anglais.
Par groupe : PPE 149 pour, 4 contre, 7 abstentions ; S&D 98 pour, 1 contre, 8 abstentions ; Renew 63 pour, 4 contre ; Verts/ALE 41 pour, 1 contre, 3 abstentions. L’ECR, le PfE et l’ESN, c’est-à-dire l’extrême droite, ont voté contre et aucun d’entre eux n’était pour : ECR 62 contre et 2 abstentions, PfE 63 contre et 5 abstentions, ESN 24 contre et 1 abstention. Le PPE n’a pas voté avec l’extrême droite lors de ce vote. La Gauche, c’est-à-dire l’extrême gauche, s’est divisée : 12 voix pour, 19 contre, 5 abstentions.
Nous collectons et présentons visuellement des données disponibles publiquement sur le site du Parlement européen. Votemap.eu décline toute responsabilité pour d'éventuelles incohérences des données ou leurs modifications après publication.
Les descriptions sont créées à l'aide de la traduction automatique DeepL. Nous nous excusons pour d'éventuelles imperfections ou inconvénients.